Założyłem spółkę w Polsce: czy bycie właścicielem spółki Sp. z o.o. wystarczy do uzyskania karty pobytu?
Założenie spółki w Polsce jest dla obcokrajowców procesem dość przystępnym. Szczególnie model spółki z ograniczoną odpowiedzialnością (Sp. z o.o.) jest często wybierany przez zagranicznych przedsiębiorców.
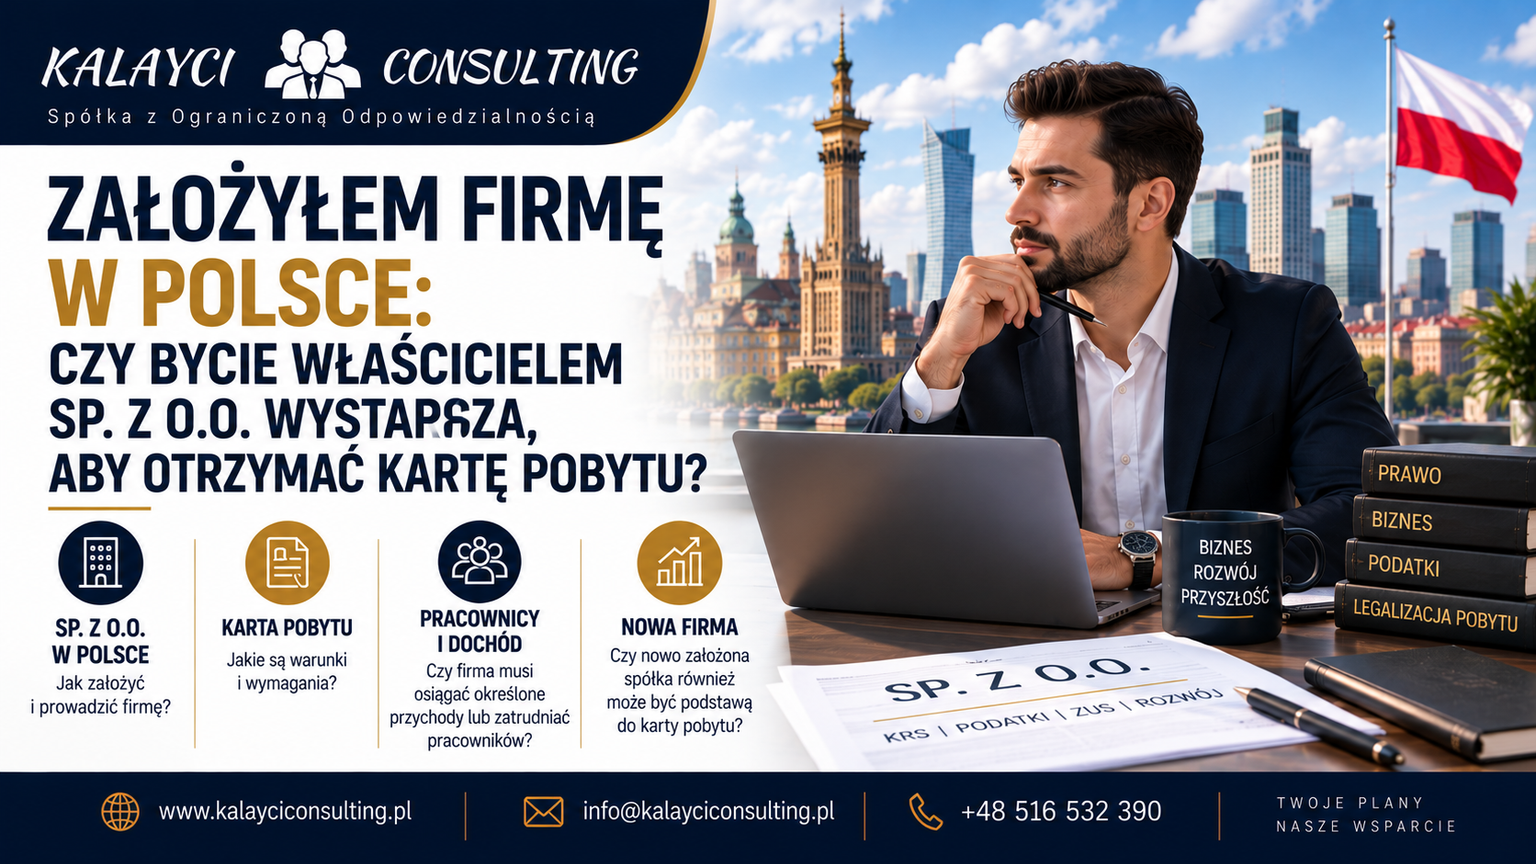
Założenie spółki w Polsce jest dla obcokrajowców procesem dość przystępnym. Szczególnie model spółki z ograniczoną odpowiedzialnością (Sp. z o.o.) jest często wybierany przez zagranicznych przedsiębiorców.
Jednak po założeniu spółki bardzo często spotykamy się z pewnym nieporozumieniem:
„Mam firmę w Polsce i jestem jej właścicielem. Czy mogę teraz uzyskać kartę pobytu za pośrednictwem tej firmy?”
Krótka odpowiedź:
Samo posiadanie firmy nie wystarcza do uzyskania karty pobytu.
Założenie spółki Sp. z o.o. lub nabycie udziałów w istniejącej spółce nie daje cudzoziemcowi automatycznie prawa do pobytu w Polsce. Możliwe jest uzyskanie zezwolenia na pobyt czasowy poprzez spółkę, jednak zarówno cudzoziemiec, jak i spółka muszą spełniać warunki określone w przepisach prawa.
Szczególnie w przypadku nowo założonych firm, które nie osiągają jeszcze wysokich dochodów lub nie zatrudniają pracowników, ogromne znaczenie ma sposób przygotowania dokumentacji.
W niniejszym artykule szczegółowo omawiamy proces uzyskiwania karty pobytu przez cudzoziemców będących właścicielami spółek od 2026 r., warunki dotyczące dochodów i zatrudnienia, sytuację nowych spółek oraz najczęściej popełniane błędy.
Najpierw wyjaśnijmy największe nieporozumienie: Założenie firmy ≠ prawo pobytu
W Polsce cudzoziemiec:
- założenie spółki Sp. z o.o.,
- posiadanie 100% udziałów w spółce,
- figurowanie w KRS jako wspólnik,
- otwarcie konta bankowego dla spółki,
- wniesienie kapitału do spółki
nie wystarcza samo w sobie do uzyskania zezwolenia na pobyt czasowy.
Spółka musi faktycznie prowadzić działalność gospodarczą lub wykazać, że posiada potencjał gospodarczy wymagany przez prawo.
Dlatego:
„Założyłem spółkę z kapitałem w wysokości 5 000 PLN, otrzymałem wpis do KRS, więc teraz mogę złożyć wniosek o kartę pobytu i na pewno otrzymam pozytywną decyzję”
Nie ma takiego prostego równania.
Założenie spółki może stanowić punkt wyjścia dla wniosku, ale nie jest gwarancją pozytywnej decyzji w sprawie zezwolenia na pobyt.
O jaki rodzaj zezwolenia na pobyt należy się ubiegać?
Podstawowa procedura dla cudzoziemców prowadzących działalność gospodarczą w Polsce:
Zezwolenie na pobyt czasowy w celu prowadzenia działalności gospodarczej
czyli:
zezwolenie na pobyt czasowy w celu prowadzenia działalności gospodarczej.
Procedura ta jest uregulowana w szczególności przepisami art. 142 polskiej ustawy o cudzoziemcach.
Zgodnie z wyjaśnieniem Ministerstwa Spraw Wewnętrznych zezwolenie to jest przeznaczone dla cudzoziemców, którzy muszą przebywać w Polsce dłużej niż trzy miesiące ze względu na prowadzoną tu działalność gospodarczą.
Czy wspólnik spółki Sp. z o.o. może ubiegać się o to zezwolenie?
Tak.
Ustawa nie obejmuje jedynie właścicieli jednoosobowej działalności gospodarczej (JDG).
Warunki gospodarcze określone w art. 142 dotyczą cudzoziemca, który założył lub stał się później wspólnikiem:
spółki z ograniczoną odpowiedzialnością (Sp. z o.o.)
.
W związku z tym cudzoziemiec:
- sam założył spółkę,
- stał się później wspólnikiem,
- nabył udziały w spółce
.
Jednak posiadanie udziałów w spółce a uzyskanie prawa do pozwolenia na pobyt poprzez tę spółkę to dwie różne kwestie.
Jakie warunki musi spełniać firma?
Jest to najważniejsza część wniosków o zezwolenie na pobyt za pośrednictwem spółki.
W przepisach przewidziano trzy podstawowe sposoby.
Spółka nie musi spełniać wszystkich trzech jednocześnie.
Ogólnie rzecz biorąc, musi być spełniony jeden z poniższych warunków:
1. Firma może osiągnąć wymagany poziom dochodów
lub
2. Firma może zatrudniać wymaganą liczbę pracowników
lub
3. Jeśli przedsiębiorstwo nie spełnia jeszcze tych warunków, może wykazać, że dysponuje odpowiednimi środkami, aby osiągnąć te warunki w przyszłości, lub że prowadzi rzeczywiste działania zmierzające do tego celu.
Szczególnie trzecia opcja ma ogromne znaczenie dla nowo założonych przedsiębiorstw.
1. Czym jest warunek dotyczący przychodów?
Pierwsza opcja polega na wykazaniu wyników ekonomicznych przedsiębiorstwa na podstawie przychodów.
Zgodnie z art. 142 firma musi wykazać, że w roku podatkowym poprzedzającym rok złożenia wniosku jej przychody osiągnęły poziom co najmniej 12-krotności średniego miesięcznego wynagrodzenia brutto ustalonego dla województwa, w którym znajduje się siedziba firmy:
co najmniej 12-krotność
.
Należy zwrócić uwagę na bardzo ważny szczegół:
kwota ta nie jest stała dla całej Polski.
Istotne znaczenie mają dane GUS dotyczące województwa, w którym znajduje się siedziba spółki, oraz dane z danego roku.
Na przykład, jeśli siedziba firmy znajduje się w Warszawie, w ocenie uwzględniane są dane dotyczące średniego wynagrodzenia w województwie mazowieckim.
Stąd też stwierdzenie spotykane w Internecie:
„Jeśli Twoja firma zarabia X PLN rocznie, na pewno otrzymasz prawo stałego pobytu”,
może być mylące.
Obroty, zysk czy przychód?
W tym miejscu należy zwrócić szczególną uwagę na terminologię.
Ustawa używa terminu „dochód”.
Dlatego sam fakt, że przez konto bankowe firmy przepłynęła duża kwota pieniędzy lub że wykazano wysoki obrót/przychód, nie oznacza automatycznie, że warunek został spełniony.
Na przykład:
Roczna sprzedaż firmy może być wysoka.
Jeśli jednak koszty firmy są również bardzo wysokie, wynik ekonomiczny będzie inny.
W aktach postępowania należy zatem uwzględnić nie tylko ruchy na rachunku bankowym, ale także:
- zeznaniom podatkowym,
- wynikom finansowym,
- dokumentom księgowym,
- struktury przychodów i wydatków
.
2. Na czym polega warunek dwóch pracowników?
Jeśli spółka nie osiągnęła wymaganego poziomu przychodów, drugim rozwiązaniem jest warunek dwóch pracowników.
Zgodnie z ustawą firma przez co najmniej 1 rok przed złożeniem wniosku:
co najmniej 2 osoby,
w pełnym wymiarze czasu pracy,
na czas nieokreślony
to ten alternatywny kryterium ekonomiczne może zostać spełnione.
Jednak i tutaj należy zwrócić uwagę na istotny szczegół:
Nie każdy pracownik zagraniczny jest automatycznie uwzględniany w tym dwuosobowym limicie.
Ustawa dodatkowo określa, którzy cudzoziemcy mogą być uwzględnieni w tym zakresie. Na przykład obywatele Polski oraz określone kategorie cudzoziemców wymienione w ustawie mogą podlegać tym przepisom.
„Dzisiaj zatrudniłem dwie osoby, czy w przyszłym miesiącu mogę złożyć wniosek o zezwolenie na pobyt?”
Nie można stwierdzić, że kryterium dotyczące pracowników zostało w ten sposób bezpośrednio spełnione.
Ponieważ w przypadku standardowego wariantu zatrudnienia samo posiadanie dwóch pracowników w momencie składania wniosku nie jest wystarczające.
Model wymagany przez ustawę:
co najmniej dwóch odpowiednich pracowników + zatrudnienie w pełnym wymiarze godzin + umowa na czas nieokreślony + co najmniej roczny staż pracy przed złożeniem wniosku
.
Zatem zatrudnienie dwóch osób na kilka tygodni przed złożeniem wniosku o zezwolenie na pobyt nie spełnia samo w sobie tego konkretnego kryterium.
Nie oznacza to jednak, że nowa firma nie może złożyć wniosku.
Właśnie w tym momencie na znaczeniu zyskuje trzecia opcja.
3. Co się stanie, jeśli firma została niedawno założona?
Najczęściej zadawane pytanie dotyczące nowych firm:
„Założyłem firmę 3 miesiące temu. Nie mam dochodów z poprzedniego roku, ani pracowników zatrudnionych od co najmniej roku. Czy w takim razie nie mogę uzyskać pozwolenia na pobyt na podstawie tej firmy?”
Nie, prawo nie wyklucza automatycznie nowo założonych firm.
Art. 142 stanowi ponadto, że firma:
posiada wystarczające środki, aby w przyszłości spełnić warunki dotyczące przychodów lub zatrudnienia,
lub:
prowadzi działalność, która umożliwi jej spełnienie tych warunków w przyszłości
.
Ustawa wymienia w szczególności następujące rodzaje skutków gospodarczych:
- wzrost inwestycji,
- transfer technologii,
- wdrażanie użytecznych innowacji,
- tworzenie nowych miejsc pracy.
Ta sekcja ma kluczowe znaczenie dla nowych firm.
Dlaczego biznesplan jest tak ważny dla nowej firmy?
Nowa firma może nie posiadać danych dotyczących wyników finansowych z poprzedniego roku.
W takim przypadku w dokumentacji powinny znajdować się wyłącznie:
KRS + umowa spółki + rachunek bankowy
przedstawienie tych dokumentów zazwyczaj nie wystarcza, aby wykazać, że firma w przyszłości spełni ustawowe kryteria ekonomiczne.
Dokumentacja musi wykazać, że firma prowadzi rzeczywistą działalność gospodarczą i posiada potencjał rozwoju.
W tym celu, w zależności od konkretnej sytuacji:
- szczegółowy biznesplan,
- wyciągi z rachunku bankowego spółki,
- kapitał i źródła finansowania,
- podpisane umowy z klientami,
- wystawione faktury,
- obecni klienci,
- umowy na przyszłe okresy,
- umowa dotycząca biura lub miejsca prowadzenia działalności,
- sprzęt i inwestycje,
- pracownicy,
- plany rekrutacyjne,
- działania marketingowe,
- strona internetowa firmy,
- dokonane inwestycje,
- prognozy przychodów,
- dokumenty podatkowe i ZUS
mogą mieć znaczenie dla wykazania ekonomicznej zasadności wniosku.
Nie chodzi tu o dostarczenie setek stron dokumentów.
Celem jest:
wykazanie, że firma nie została założona wyłącznie na papierze w celu uzyskania zezwolenia na prowadzenie działalności.
Czy sam biznesplan wystarczy?
Nie zawsze.
Posiadanie bardzo dobrze przygotowanego, 40-stronicowego biznesplanu nie sprawia automatycznie, że dokumentacja będzie przekonująca, jeśli zawarte w nim dane liczbowe nie mają żadnego odzwierciedlenia w rzeczywistości.
Na przykład:
„W pierwszym roku osiągniemy obroty w wysokości 1 mln PLN i zatrudnimy 10 osób.”
– łatwo to napisać.
Z punktu widzenia urzędu istotne jest to, na ile cele te są realistyczne.
Dlatego prognozy powinny w jak największym stopniu opierać się na:
- aktualnych umów,
- rozmowy z klientami,
- finansowanie,
- dotychczasowej sprzedaży,
- inwestycje,
- dane branżowe,
- rzeczywista działalność firmy
.
A co, jeśli firma nigdy nie wystawiła faktury?
Sytuacja ta nie oznacza automatycznego odrzucenia wniosku, zwłaszcza jeśli firma została niedawno założona.
Jednak firma:
- jest zarejestrowana od miesięcy,
- nie ma żadnych klientów,
- nie ma żadnych faktur,
- nie wykazuje żadnego ruchu na koncie,
- nie posiada żadnych inwestycji,
- nie ma pracowników,
- brak dowodów prowadzenia działalności
i ogranicza się wyłącznie do wpisu w KRS, znacznie trudniej będzie w przekonujący sposób wykazać, że firma spełni w przyszłości ustawowe wymogi ekonomiczne.
W związku z tym:
nie liczy się sam wiek firmy, ale to, czym faktycznie się zajmuje.
Czy kapitał w wysokości 5 000 PLN jest wystarczający do uzyskania zezwolenia na pobyt?
W przypadku spółki Sp. z o.o. należy oddzielić kwestię minimalnego kapitału w prawie spółek od warunków uzyskania zezwolenia na pobyt w prawie imigracyjnym.
Wniesienie kapitału niezbędnego do prawnego założenia spółki:
„Spełniłem warunki ekonomiczne niezbędne do uzyskania zezwolenia na pobyt”
.
Rejestracja w KRS a uzyskanie prawa do długoterminowego pobytu w Polsce jako cudzoziemiec to dwa odrębne procesy prawne.
Czy posiadanie 100% udziałów w spółce daje mi jakieś korzyści?
Posiadanie całości udziałów w spółce świadczy o sprawowaniu kontroli nad nią.
Jednak:
100% udziałów ≠ 100% prawa pobytu
.
Podobnie posiadanie 50%, 20% lub innego udziału samo w sobie nie uprawnia do uzyskania zezwolenia na pobyt.
Art. 142 wyraźnie stanowi, że w przypadku spółki Sp. z o.o., której założycielem jest cudzoziemiec, w której jest on wspólnikiem lub której udziały nabył, mają zastosowanie odrębne warunki ekonomiczne.
Czy bycie wspólnikiem to to samo, co zasiadanie w zarządzie?
Nie.
W polskim prawie spółek:
wspólnik = wspólnik/udziałowiec
członek zarządu = członek zarządu
to dwa różne statusy.
Jedna osoba może być wyłącznie wspólnikiem.
Ktoś inny może być zarówno wspólnikiem, jak i członkiem zarządu.
Z kolei inna osoba może być członkiem zarządu, nie posiadając żadnych udziałów w spółce.
To rozróżnienie może wpływać na to, która procedura zgromadzenia ma zastosowanie.
Jestem zarówno właścicielem spółki, jak i prezesem zarządu: które posiedzenie?
Jest to bardzo częsty scenariusz.
Na przykład obcokrajowiec:
- założył spółkę Sp. z o.o.,
- posiada udziały w spółce,
- a jednocześnie kieruje firmą jako prezes zarządu.
Zgodnie z oficjalnymi wytycznymi imigracyjnymi, w przypadku gdy cudzoziemiec pracuje w spółce Sp. z o.o., której jest właścicielem lub którą założył, pełniąc funkcję członka zarządu, można zastosować procedurę tymczasowego pobytu w celu prowadzenia działalności gospodarczej, przy czym brane są również pod uwagę warunki ekonomiczne spółki określone w art. 142.
W związku z tym:
„Jestem prezesem własnej spółki, więc ubiegam się o pozwolenie na pobyt jako zwykły pracownik”
nie jest słuszne w każdym przypadku.
A co z członkiem zarządu nieposiadającym udziałów?
W tym przypadku sytuacja może wyglądać inaczej.
Aktualne wytyczne Łódzkiego Urzędu Wojewódzkiego jasno wskazują, że osoby pełniące wyłącznie funkcję członka zarządu, nieposiadające udziałów w spółce, muszą ubiegać się o zezwolenie na pobyt czasowy i pracę.
Dlatego przed złożeniem wniosku bardzo ważne jest prawidłowe określenie roli danej osoby w spółce.
Czy pobyt związany z działalnością spółki uprawnia mnie do pracy?
Istotny jest również zakres zezwolenia na pobyt wydanego w związku z działalnością spółki.
Zgodnie z oficjalnym przewodnikiem, jeśli cudzoziemiec pełni funkcję członka zarządu w spółce Sp. z o.o., której jest udziałowcem, zezwolenie wydane w tym celu może umożliwić mu pełnienie tej funkcji w zarządzie, a na karcie może zostać umieszczony wpis „dostęp do rynku pracy”.
Jednak sytuacja ta:
nie powinno być interpretowane jako nieograniczone prawo do pracy
.
Na przykład podjęcie przez tę samą osobę pracy u innego pracodawcy lub na innym stanowisku wykraczającym poza zakres zezwolenia może wymagać dodatkowej oceny prawa do pracy.
Czy samo założenie spółki bez prowadzenia żadnej działalności wiąże się z ryzykiem?
Tak.
W sprawach dotyczących pozwolenia na pobyt w ramach spółki Sp. z o.o. główne pytanie Urzędu brzmi:
„Czy ta osoba ma spółkę w KRS?”
nie;
ale raczej:
„Czy ta spółka rzeczywiście prowadzi działalność i spełnia wymogi ekonomiczne przewidziane przez prawo lub czy ma rzeczywisty potencjał, by je spełnić w przyszłości?”
.
Z tego powodu podjęcie pozytywnej decyzji w przypadku spółek, które sprawiają wrażenie założonych wyłącznie w celu uzyskania zezwolenia na pobyt i nie prowadzą faktycznej działalności gospodarczej, może być utrudnione.
Czy jeśli firma ponosi straty, wniosek o pobyt zostanie definitywnie odrzucony?
Nie wynika to automatycznie.
Zwłaszcza w początkowym okresie działalności nowo założonych firm wykazywanie strat wynikających z inwestycji może być zjawiskiem normalnym w życiu gospodarczym.
Trzecia alternatywa przewidziana w ustawie nabiera znaczenia właśnie w sytuacjach, gdy spółka nie spełnia jeszcze obecnych kryteriów dotyczących przychodów i liczby pracowników.
Jednak należy wyjaśnić,
- dlaczego ponosi straty,
- jakiego rodzaju są jej inwestycje,
- skąd pochodzi jej finansowanie,
- czy pozyskuje klientów,
- jak kształtują się jej przychody,
- czy osiągnięcie tych kryteriów w przyszłości jest realistyczne
powinno zostać wyjaśnione w dokumentacji.
Innymi słowy:
sama strata nie oznacza jeszcze końca sprawy; większym problemem jest brak jakichkolwiek konkretnych dowodów dotyczących przyszłości ekonomicznej.
Czy wystarczy, że zainwestuję pieniądze we własną firmę?
Nie wystarczy.
Obecność środków na koncie firmy może stanowić pozytywny czynnik ekonomiczny.
Jednak Urząd pyta jedynie:
„Ile PLN znajduje się na koncie?”
.
Ważne jest również to, w jaki sposób firma wykorzysta te środki oraz czy jej model działalności rzeczywiście ma szansę generować dochody lub tworzyć miejsca pracy.
Na przykład kapitał przeznaczony na:
- sprzęt,
- oprogramowanie,
- biuro,
- zapasy,
- personel,
- marketing,
- technologia,
- produkcja
– może sprawić, że dokument ten stanie się bardziej zrozumiały.
Cudzoziemiec ma też swoje warunki
Spełnienie warunków ekonomicznych przez spółkę nie jest samo w sobie wystarczające.
Na mocy art. 142 ocenie podlegają również określone warunki dotyczące samego cudzoziemca.
Wśród nich należy wymienić w szczególności:
ubezpieczenie zdrowotne,
stały i regularny dochód pozwalający na utrzymanie siebie oraz członków rodziny pozostających na jego utrzymaniu,
oraz
posiadanie miejsca zamieszkania w Polsce
.
W związku z tym wniosek należy przygotować z dwóch odrębnych punktów widzenia:
Czy cudzoziemiec spełnia wymagane warunki osobiste?
oraz
Czy firma spełnia wymagane warunki ekonomiczne?
Wykazanie tylko jednego z tych warunków może okazać się niewystarczające.
Na ile lat przyznawane jest zezwolenie na pobyt?
Tymczasowe zezwolenie na pobyt nie jest automatycznie wydawane na 3 lata.
Zgodnie z oficjalnymi wytycznymi zezwolenie na pobyt czasowy przyznawane jest z uwzględnieniem czasu niezbędnego do realizacji celu pobytu cudzoziemca w Polsce:
na okres dłuższy niż 3 miesiące i nie dłuższy niż 3 lata
.
A zatem:
„Założyłem firmę, więc od razu otrzymam kartę na 3 lata”
Nie ma takiej gwarancji.
Przykładowa dokumentacja dla nowo założonej firmy
Przyjrzyjmy się przykładowi.
Ahmet założył w styczniu 2026 r. firmę informatyczną w Warszawie.
Firma:
ABC Technology Sp. z o.o.
Ahmet jest właścicielem 100% udziałów w spółce, a jednocześnie pełni funkcję prezesa zarządu.
We wrześniu 2026 r. zamierza złożyć wniosek o pozwolenie na pobyt w imieniu firmy.
Firma nie osiągnęła jeszcze:
- nie osiągnęła wymaganego dochodu w poprzednim roku podatkowym,
- od roku nie zatrudnia dwóch pracowników.
Ta sytuacja oznacza, że:
„Ahmet na pewno otrzyma odmowę”
.
Może jednak zaistnieć konieczność solidnego przygotowania się firmy pod kątem trzeciego kryterium.
Na przykład:
- aktywne umowy z klientami,
- miesięczne faktury,
- ruch na kontach bankowych,
- projekty oprogramowania,
- inwestycje kapitałowe,
- umowy na przyszłe okresy,
- plan zatrudnienia personelu,
- realistyczne prognozy finansowe,
- wydatki firmy,
- dokumentacja podatkowa,
- szczegółowy biznesplan
można dołączyć do dokumentacji.
W ten sposób urząd może sprawdzić nie tylko przeszłość firmy, ale także to, czy dysponuje ona rzeczywistymi narzędziami i prowadzi działalność, które pozwolą jej w przyszłości osiągnąć poziom ekonomiczny wymagany przez prawo.
Drugi przykład: Firma istnieje, ale nie prowadzi działalności
Mehmet założył w 2025 roku spółkę Sp. z o.o.
Jednak:
- nie wystawił żadnej faktury,
- nie ma klientów,
- nie ma pracowników,
- na koncie firmy nie ma żadnych znaczących transakcji,
- nie ma umowy,
- nie dokonała żadnych inwestycji,
- istnieje jedynie wpis w KRS.
Mehmet:
„Od roku jestem właścicielem firmy”
nie stanowi samo w sobie wystarczającej podstawy do uznania firmy za działającą.
Wiek firmy to nie to samo, co jej rzeczywista sytuacja ekonomiczna.
Trzeci przykład: Spółka już prowadzi działalność
Ayşe jest wspólniczką aktywnej spółki Sp. z o.o.
W poprzednim roku podatkowym spółka przekroczyła wymagany poziom przychodów określony w art. 142.
Spółka posiada:
- stałych klientów,
- faktury,
- dokumentację podatkową,
- aktywne konto bankowe,
- prowadzi rzeczywistą działalność gospodarczą
.
W tej sytuacji udokumentowanie sytuacji ekonomicznej firmy może być znacznie prostsze niż w przypadku nowo założonej spółki.
Należy jednak pamiętać, że osobiste warunki pobytu Ayşe muszą być spełnione oddzielnie.
Najczęstsze błędy
W sprawach dotyczących pozwolenia na pobyt za pośrednictwem spółki najczęściej spotykamy się z następującymi błędami:
- Myślenie w stylu: „Założyłem firmę, więc pobyt mam zapewniony”.
- Uznanie samego wyciągu z KRS za wystarczający dowód prowadzenia działalności przez firmę.
- Mylenie obrotów z kryterium dochodu określonym w ustawie.
- Brak przygotowania jakichkolwiek dokumentów finansowych ze względu na fakt, że jest to nowa firma.
- Przygotowywanie nierealistycznego biznesplanu.
- Myślenie, że wystarczy wpłacić pieniądze na konto firmy i to będzie wystarczające.
- Mylenie statusu wspólnika z statusem członka zarządu.
- Złożenie wniosku z niewłaściwym rodzajem zgromadzenia, będąc jednocześnie udziałowcem i prezesem zarządu.
- Pominięcie wymogu rocznego stażu pracy w przypadku zatrudnienia dwóch pracowników.
- Przygotowanie dokumentów dotyczących firmy i pominięcie kwestii dotyczących dochodów osobistych, ubezpieczenia oraz sytuacji mieszkaniowej cudzoziemca.
„Mam nową firmę, więc czy nie powinienem składać wniosku?”
Takie uogólnienie również nie jest słuszne.
Ustawa wyraźnie pozostawia możliwość dla nowych firm.
Jeśli firma nie spełnia jeszcze kryteriów dotyczących dotychczasowych dochodów lub zatrudnienia, może je spełnić w przyszłości:
może wykazać, że dysponuje odpowiednimi środkami lub prowadzi rzeczywistą działalność
.
Dlatego w przypadku nowych przedsiębiorstw kluczowe pytanie brzmi:
„Od ilu miesięcy istnieje firma?”
,
„Czy istnieją konkretne dowody potwierdzające rzeczywistą działalność tej spółki oraz to, że w przyszłości spełni ona ustawowe kryteria ekonomiczne?”
.
Krótko mówiąc: czy bycie właścicielem spółki Sp. z o.o. wystarczy do uzyskania karty pobytowej?
Nie.
Bycie właścicielem spółki może stanowić element struktury prawnej i ekonomicznej przy ubieganiu się o zezwolenie na pobyt, jednak samo w sobie nie gwarantuje pozytywnej decyzji.
W przypadku ubiegania się o pozwolenie na pobyt poprzez spółkę zasadniczo istotne są trzy kryteria ekonomiczne:
1. Spełnienie kryterium dochodowego,
lub
2. zatrudnienie co najmniej dwóch odpowiednich pracowników na pełny etat i na czas nieokreślony przez co najmniej rok, zgodnie z przepisami ustawy,
lub
3. wykazanie, że posiada środki umożliwiające spełnienie tych kryteriów w przyszłości lub prowadzi rzeczywistą działalność gospodarczą zmierzającą do tego celu.
W szczególności ze względu na trzecią opcję złożenie wniosku o pobyt za pośrednictwem nowo założonej spółki Sp. z o.o. jest prawnie możliwe. Jednak w przypadku nowych spółek znacznie większego znaczenia nabierają dokumenty takie jak biznesplan, dokumentacja finansowa, umowy, faktury, inwestycje oraz dokumentacja potwierdzająca rzeczywistą działalność gospodarczą spółki.
Nasza rada w Kalayci Consulting
Przed złożeniem wniosku o zezwolenie na pobyt za pośrednictwem spółki Sp. z o.o. nie należy kierować się wyłącznie wpisem do KRS.
Przede wszystkim należy odpowiedzieć na następujące pytania:
Kiedy spółka została założona?
Czy wnioskodawca jest wspólnikiem w spółce, członkiem zarządu, czy może pełni obie te funkcje?
Jakie były przychody spółki w poprzednim roku podatkowym?
Czy firma zatrudnia pracowników i od jak dawna są oni zatrudnieni?
Czy firma aktywnie wystawia faktury?
Czy firma posiada klientów i umowy?
Jak wygląda sytuacja finansowa firmy i jakie są jej inwestycje?
Czy plan działalności na najbliższe 12–24 miesiące jest realistyczny?
Czy wnioskodawca spełnia wymagania dotyczące dochodów osobistych, ubezpieczenia i warunków zakwaterowania?
Po przeprowadzeniu tej analizy można ustalić, na podstawie którego z kryteriów art. 142 należy przygotować dokumentację.
Założenie firmy jest bowiem łatwe, natomiast przygotowanie dokumentacji wizowej zgodnie z kryteriami ekonomicznymi wymaganymi przez prawo imigracyjne to odrębny proces.
Niniejszy tekst ma charakter wyłącznie informacyjny. Wnioski o zezwolenie na pobyt na podstawie działalności gospodarczej powinny być rozpatrywane indywidualnie, z uwzględnieniem sytuacji finansowej firmy, czasu jej funkcjonowania, struktury własnościowej/zarządzającej oraz sytuacji osobistej wnioskodawcy.
Podstawa prawna i oficjalne źródła
- Ustawa o cudzoziemcach – Art. 142: Ticari Faaliyet Amacıyla Geçici Oturum İzni — Elektroniczny Dziennik Ustaw (ELI)
- Ticari Faaliyet Amacıyla Geçici Oturum – Działalność Gospodarcza — Urząd do Spraw Cudzoziemców – Moduł Obsługi Spraw (MOS)
- Şirket Üzerinden Oturum Şartları – Gelir, İstihdam ve Yeni Şirket Kriterleri — Urząd do Spraw Cudzoziemców – Moduł Obsługi Spraw (MOS)
- Yeni Kurulan Şirket Üzerinden Oturum – Business Plan ve Ekonomik Potansiyel — Urząd do Spraw Cudzoziemców – Moduł Obsługi Spraw (MOS)